Domain städtereise-stuttgart.de kaufen?
Wir ziehen mit dem Projekt
städtereise-stuttgart.de um.
Sind Sie am Kauf der Domain
städtereise-stuttgart.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain städtereise-stuttgart.de kaufen?
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Architektur als politische Kultur, Fachbücher von Ernst Seidl, Hermann HippDas Buch "Architektur als politische Kultur" bietet eine tiefgehende Analyse der Wechselwirkungen zwischen Architektur und politischen sowie philosophischen Konzepten. Die Autoren, unter der Leitung von Hermann Seidl Hipp, beleuchten, wie Architektur als Medium der politischen Selbstdarstellung fungiert und welche Rolle sie in verschiedenen Epochen, von der Antike bis zur Moderne, spielt. Durch die Diskussion zahlreicher Beispiele wird deutlich, dass die Ästhetik des Bauens nicht nur durch funktionale Aspekte, sondern auch durch gesellschaftliche und kulturelle Strömungen geprägt ist. Dieses Fachbuch richtet sich an Studierende und Fachleute aus den Bereichen Architektur, Kunst und Design und bietet wertvolle Einblicke in die politische Dimension der Architektur.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Chemie - Kultur - Geschichte, Fachbücher von Burghard Weiss, Astrid SchürmannDas Fachbuch "Chemie - Kultur - Geschichte" bietet eine tiefgehende Analyse der Wechselwirkungen zwischen Chemie, Kultur und Geschichte. Es beleuchtet, wie Chemie oft als isolierte Disziplin wahrgenommen wird, während sie in Wirklichkeit eng mit kulturellen und historischen Aspekten verwoben ist. Der Autor Hans-Werner Schütt thematisiert die Entwicklung der Chemie von einem Alltagswissen hin zu einer komplexen Wissenschaft, die für das tägliche Leben von entscheidender Bedeutung ist. Das Buch zielt darauf ab, die Chemie in ihrer kulturellen und historischen Dimension zu erfassen und als Teil der Kulturgeschichte zu vermitteln. Darüber hinaus werden auch Beiträge zur Physik-, Biologie- und Technikgeschichte präsentiert, um den Ansatz der Wissenschaftskulturgeschichte umfassend zu dokumentieren. Mit 434 Seiten bietet das Werk eine fundierte Grundlage für alle, die sich für die Verknüpfungen zwischen diesen Disziplinen interessieren.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geschichte und Kultur der Kelten, Sachbücher von Bernhard MaierMit Bernhard Maier resümiert ein international anerkannter Keltenforscher faktenreich, allgemeinverständlich und auf aktuellem Forschungsstand unser Wissen über keltische Ereignisgeschichte, Siedlungs- und Wirtschaftsformen, Kunst und Handwerk, Handel und Verkehr, Sozialstruktur, Religion, Sprache sowie über Beziehungen von keltischen und mediterranen Kulturen. Die Geschichte der Kelten reicht weiter als zweieinhalb Jahrtausende zurück, und noch heute treffen wir allenthalben auf Zeugnisse ihrer Kultur: Ringwälle, Schanzen und Hügelgräber in der freien Natur, Gebrauchsgegenstände, Schmuck, Waffen - häufig als Grabbeigaben gehoben - in den Museen. Ihr Lebensraum erstreckte sich vom Norden des heutigen Schottlands und von der Iberischen Halbinsel bis ins ferne Kleinasien. Sie erscheinen in zahlreichen antiken Schriftquellen - so in Briefen des Apostels Paulus und in Caesars Werk über den Gallischen Krieg. All dies hat eine lebendige Detailforschung inspiriert, doch eine systematische Zusammenfassung gesicherten Wissens, wie sie mit diesem Handbuch Bernhard Maier vorlegt, hat bis jetzt gefehlt.68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Geschichte der Architektur, Fachbücher von John ZukowskyDie Geschichte der Architektur bietet einen umfassenden Rückblick auf über 5000 Jahre Architekturgeschichte. Dieses Fachbuch ist visuell klar gegliedert und präsentiert bedeutende Bauwerke aus verschiedenen Epochen und Stilen in einer aussergewöhnlichen Bilderfülle. Von den frühesten erhaltenen Gebäuden, wie der Tempelanlage von Luxor, bis hin zu modernen Meisterwerken wie dem Bosco Verticale in Mailand, wird die Entwicklung der Architektur anschaulich dargestellt. Eine informative Zeitleiste ordnet die Bauwerke in ihren sozialen, politischen und kulturellen Kontext ein. Besondere Themenseiten beleuchten wegweisende Technologien und Architekten, was das Buch zu einem unverzichtbaren Standardwerk für Architekturfans macht. Mit 350 Farbfotos bietet es eine visuelle Reise durch die Geschichte der Architektur.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **

Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Raum. Zeit. Kultur, Fachbücher von Architektur Forum OstschweizUm den Diskurs über lokale Baukultur in der Schweiz zu fördern, hat der Herausgeber, das Architektur Forum Ostschweiz, eine Artikelserie angeregt, die zunächst in der regionalen Tagespresse erschienen ist und nun in der Publikation gebündelt und ergänzt um übergeordnete Essays Themen wie regionales Bauen oder Bauen in den Alpen vertieft behandelt. Vorgestellt werden diskussionswürdige Bauten, Landschafts- und Ortsplanungen, die in den Kantonen Schaffhausen, Thurgau, St. Gallen, beider Appenzell, Glarus, Graubünden sowie im Fürstentum Liechtenstein realisiert wurden: etwa der Trutg dil Flem in Flims, die Überbauung Chantun Sur in Pontresina, das Kantonsspital in St. Gallen oder das neue Gipfelgebäude auf dem Chäserrugg. In der Publikation wird deren baukulturelle Bedeutung untersucht - im Zentrum steht die Bedeutung des einzelnen Projektes für die Gesellschaft.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bornmann:Nepal, Geschichte und Kultur, Fachbücher von Johannes BornmannDas Buch "Nepal, Geschichte und Kultur" von Johannes Bornmann bietet eine umfassende und detaillierte Analyse der Geschichte und Kultur Nepals. Auf 528 grossformatigen Seiten präsentiert der Autor eine Fülle von gut recherchierten Informationen, die sowohl für Einsteiger als auch für erfahrene Leser von Interesse sind. Die Darstellung reicht von der mythischen Vorzeit bis zur modernen Gegenwart und beleuchtet die kulturellen Einflüsse, die Nepal als Durchgangsland zwischen Indien und Tibet geprägt haben. Mit über 600 Abbildungen historischer Fotografien und Dokumente wird die Entwicklung der nepalesischen Kultur anschaulich und lebendig vermittelt. Zudem wird die Bedeutung öffentlicher und privater Feste im Leben der Nepalesen thematisiert, einschliesslich ihrer Ursprungslegenden und geschichtlichen Hintergründe. Dieses Buch ist ein unverzichtbares Werk für alle, die sich intensiv mit der Geschichte und Kultur Nepals auseinandersetzen möchten.66,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Architektur als politische Kultur, Fachbücher von Ernst Seidl, Hermann HippDas Buch "Architektur als politische Kultur" bietet eine tiefgehende Analyse der Wechselwirkungen zwischen Architektur und politischen sowie philosophischen Konzepten. Die Autoren, unter der Leitung von Hermann Seidl Hipp, beleuchten, wie Architektur als Medium der politischen Selbstdarstellung fungiert und welche Rolle sie in verschiedenen Epochen, von der Antike bis zur Moderne, spielt. Durch die Diskussion zahlreicher Beispiele wird deutlich, dass die Ästhetik des Bauens nicht nur durch funktionale Aspekte, sondern auch durch gesellschaftliche und kulturelle Strömungen geprägt ist. Dieses Fachbuch richtet sich an Studierende und Fachleute aus den Bereichen Architektur, Kunst und Design und bietet wertvolle Einblicke in die politische Dimension der Architektur.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Chemie - Kultur - Geschichte, Fachbücher von Burghard Weiss, Astrid SchürmannDas Fachbuch "Chemie - Kultur - Geschichte" bietet eine tiefgehende Analyse der Wechselwirkungen zwischen Chemie, Kultur und Geschichte. Es beleuchtet, wie Chemie oft als isolierte Disziplin wahrgenommen wird, während sie in Wirklichkeit eng mit kulturellen und historischen Aspekten verwoben ist. Der Autor Hans-Werner Schütt thematisiert die Entwicklung der Chemie von einem Alltagswissen hin zu einer komplexen Wissenschaft, die für das tägliche Leben von entscheidender Bedeutung ist. Das Buch zielt darauf ab, die Chemie in ihrer kulturellen und historischen Dimension zu erfassen und als Teil der Kulturgeschichte zu vermitteln. Darüber hinaus werden auch Beiträge zur Physik-, Biologie- und Technikgeschichte präsentiert, um den Ansatz der Wissenschaftskulturgeschichte umfassend zu dokumentieren. Mit 434 Seiten bietet das Werk eine fundierte Grundlage für alle, die sich für die Verknüpfungen zwischen diesen Disziplinen interessieren.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Ähnliche Suchbegriffe für Istversteuerung
-
Geschichte und Kultur der Kelten, Sachbücher von Bernhard MaierMit Bernhard Maier resümiert ein international anerkannter Keltenforscher faktenreich, allgemeinverständlich und auf aktuellem Forschungsstand unser Wissen über keltische Ereignisgeschichte, Siedlungs- und Wirtschaftsformen, Kunst und Handwerk, Handel und Verkehr, Sozialstruktur, Religion, Sprache sowie über Beziehungen von keltischen und mediterranen Kulturen. Die Geschichte der Kelten reicht weiter als zweieinhalb Jahrtausende zurück, und noch heute treffen wir allenthalben auf Zeugnisse ihrer Kultur: Ringwälle, Schanzen und Hügelgräber in der freien Natur, Gebrauchsgegenstände, Schmuck, Waffen - häufig als Grabbeigaben gehoben - in den Museen. Ihr Lebensraum erstreckte sich vom Norden des heutigen Schottlands und von der Iberischen Halbinsel bis ins ferne Kleinasien. Sie erscheinen in zahlreichen antiken Schriftquellen - so in Briefen des Apostels Paulus und in Caesars Werk über den Gallischen Krieg. All dies hat eine lebendige Detailforschung inspiriert, doch eine systematische Zusammenfassung gesicherten Wissens, wie sie mit diesem Handbuch Bernhard Maier vorlegt, hat bis jetzt gefehlt.68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Geschichte der Architektur, Fachbücher von John ZukowskyDie Geschichte der Architektur bietet einen umfassenden Rückblick auf über 5000 Jahre Architekturgeschichte. Dieses Fachbuch ist visuell klar gegliedert und präsentiert bedeutende Bauwerke aus verschiedenen Epochen und Stilen in einer aussergewöhnlichen Bilderfülle. Von den frühesten erhaltenen Gebäuden, wie der Tempelanlage von Luxor, bis hin zu modernen Meisterwerken wie dem Bosco Verticale in Mailand, wird die Entwicklung der Architektur anschaulich dargestellt. Eine informative Zeitleiste ordnet die Bauwerke in ihren sozialen, politischen und kulturellen Kontext ein. Besondere Themenseiten beleuchten wegweisende Technologien und Architekten, was das Buch zu einem unverzichtbaren Standardwerk für Architekturfans macht. Mit 350 Farbfotos bietet es eine visuelle Reise durch die Geschichte der Architektur.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Kelten – Geschichte, Kultur und Sprache, Fachbücher von Bernhard MaierDas Fachbuch 'Die Kelten – Geschichte, Kultur und Sprache' bietet eine umfassende Darstellung der keltischen Kultur, Geschichte und Sprache. Es fasst den aktuellen Stand der internationalen keltologischen Forschung prägnant und gut verständlich zusammen. Das Buch richtet sich an Fachleute aus verschiedenen Disziplinen wie Archäologie, Geschichts-, Sprach- und Literaturwissenschaft sowie Theologie und Religionswissenschaft, bietet aber auch interessierten Laien einen fundierten Einblick in die keltische Kultur. Mit ausführlichen Hinweisen auf weiterführende Literatur und einer Vielzahl schwer zugänglicher Informationen liefert es wertvolle Anregungen und Erkenntnisse. Der Inhalt ist sowohl für Keltologen als auch für Vertreter benachbarter Fachbereiche von grossem Nutzen. Das Buch ist als Taschenbuch erschienen und bietet eine kompakte, aber inhaltlich dichte Darstellung, die sowohl akademische als auch praxisorientierte Ansprüche erfüllt. Es ist ein unverzichtbares Studienbuch, das die Bedeutung der Kelten für das Selbstverständnis Europas beleuchtet und dabei aktuelle Forschungsergebnisse berücksichtigt.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
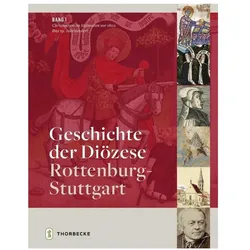
Geschichte der Diözese Rottenburg-Stuttgart, Sachbücher von Wolfgang ZimmermannIn den ersten Jahrzehnten des 19. Jahrhunderts wurde die Diözese Rottenburg als württembergisches Bistum neu gegründet. Die vielfältigen regionalen Traditionen des Christentums, die bis in das frühe Mittelalter zurückreichen, leben bis in die Gegenwart weiter und geben dem Bistum sein unverwechselbares Profil. Heute zählt es zu den grössten Diözesen Deutschlands und ist vielfältig eingebunden in das Netzwerk einer Weltkirche, die sich ihrer ökumenischen Verantwortung bewusst ist. Die neue Geschichte der Diözese Rottenburg-Stuttgart geht den Spuren des Christentums in Südwestdeutschland von seinen Anfängen an der Wende von der Antike zum Mittelalter bis zu den Umbrüchen der Gegenwart nach. Durch die Jahrhunderte entwickelte sich die Region zu einem „religiösen Raum“, der durch das Christentum tief geprägt und geformt wurde. Fast 1.500 Abbildungen, Karten und Pläne erläutern den Text und öffnen weitere Perspektiven. Das Team von Autorinnen und Autoren erzählt aber nicht nur die Geschichte der Kirche und ihrer Institutionen. Als Geschichte des Christentums „vor Ort“ entstand eine Geschichte des „geglaubten Gottes“ und damit eine Geschichte des Volkes Gottes in seiner historischen Vielfalt. Bischof Dr. Gebhard Fürst entwickelt in einem abschliessenden Beitrag Perspektiven für Kirche und Pastoral im 21. Jahrhundert, denn historische Selbstvergewisserung bietet stets auch die Grundlage für einen Blick in die Zukunft.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.